كيف تمول بيتًا زجاجيًا دون خنق العام الأول
يمكن لأول دفيئة أن تنجح دون ديون ساحقة إذا قمت بتقسيم الإنفاق الرأسمالي واحتفظت برأس مال عامل كافٍ لتجاوز بطء نمو الإيرادات.
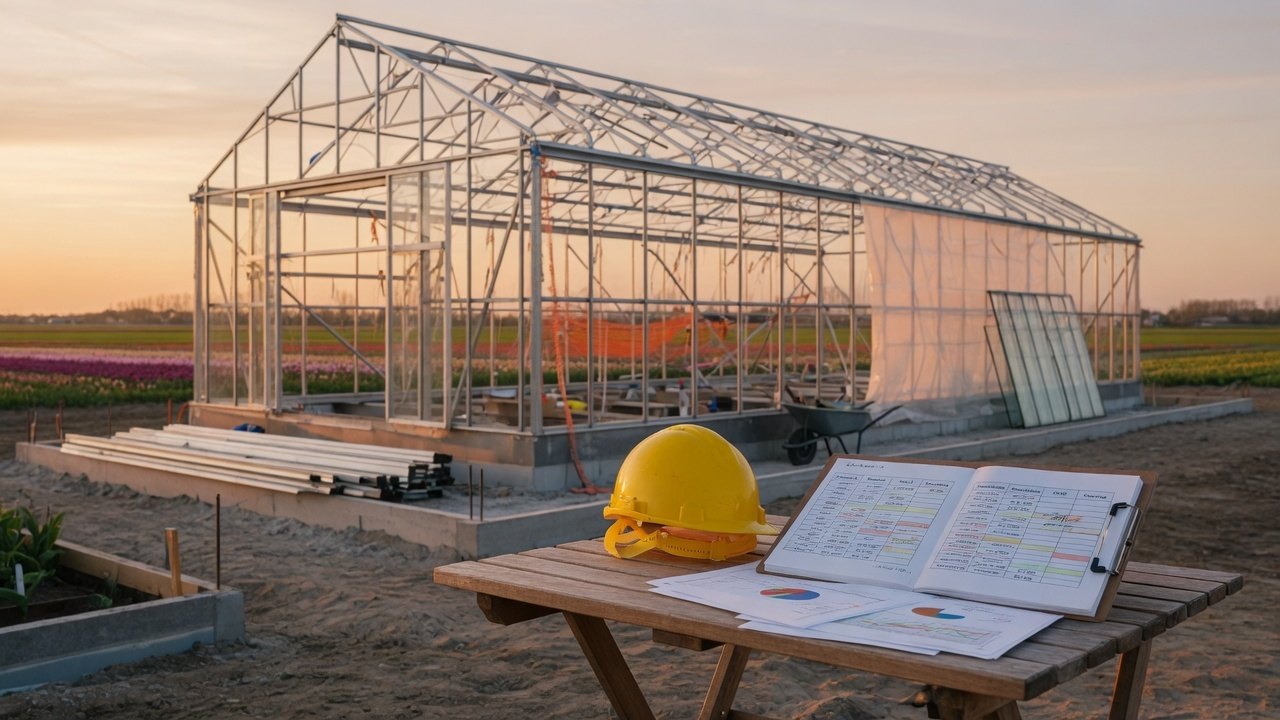
لقد حصلت على الأرض والهيكل الأساسي والدفعة الأولى من النباتات. لكن الاختبار الحقيقي يبدأ بعد الزراعة الأولى. يقلل العديد من مالكي البيوت المحمية الجدد من الفجوة النقدية بين الاستثمار الأولي وأول إيراد ذي معنى. إذا قمت بتمويل تلك الفجوة بدين قصير الأجل أو أنفقت كل رأس مالك على بنية تحتية لامعة، فإنك تخاطر بخنق السنة الأولى قبل أن تثمر. إليك كيفية بناء دراسة جدوى تحافظ على ربحية بيتك المحمي من اليوم الأول.
قسّم النفقات الرأسمالية، لا تشترِ كل شيء دفعة واحدة
الإغراء هو بناء منشأة مثالية من البداية. لكن الصوبة هي أداة إنتاج، وليست نصبًا تذكاريًا. ابدأ بمساحة الزراعة الأساسية، والري، والتحكم المناخي البسيط. اترك التوسع، والفرز الآلي، والتغليف الفاخر لوقت لاحق، عندما تثبت الإيرادات نجاح النموذج.
- أعط الأولوية للهيكل والماء. استثمر في هيكل متين وتغطية جيدة ونظام ري بالتنقيط موثوق. هذه أمور غير قابلة للتفاوض لضمان جودة ثابتة للكوبية.
- تأجيل الأتمتة. أجهزة الفرز بالرؤية الحاسوبية مثل نظام IRISS من 4MT قوية، لكن يمكن تأجيلها إلى العام الثاني أو الثالث. الفرز اليدوي مقبول للحصادات القليلة الأولى.
- الإيجار أو الاستئجار حيثما أمكن. بالنسبة للمعدات مثل الرافعات الشوكية أو وحدات التبريد، يحافظ التأجير على السيولة النقدية. اشترِ فقط ما يحقق إنتاجية مباشرة في أول 12 شهرًا.
- خطط لمرحلة ثانية. خصص 15-20 بالمائة من ميزانيتك الإجمالية للترقيات بعد الدورة الكاملة الأولى. بهذه الطريقة تستثمر أرباحًا مثبتة، وليس آمالًا مقترضة.
احتفظ برأس مال عامل كافٍ للفترة الطويلة
الكوبية المخصصة للقطع تستغرق من 12 إلى 18 شهراً من الزراعة إلى أول حصاد تجاري. خلال تلك الفترة، عليك دفع ثمن الماء والأسمدة والعمالة والكهرباء وأقساط القروض. ينفد النقد لدى العديد من المزارعين قبل قطع أول زهرة.
- احسب فترة التدرج بشكل متحفظ. افترض 18 شهرًا بدون أي إيرادات. حتى لو بعت بعض السيقان مبكرًا، تعامل معها كمكافأة وليس كتدفق نقدي أساسي.
- احتفظ باحتياطي نقدي لا يقل عن 6 أشهر من نفقات التشغيل. يغطي هذا الصقيع غير المتوقع، أو تفشي الآفات، أو انخفاض الأسعار. بدونه، يمكن لأسبوع سيء واحد أن يفرض اقتراضًا طارئًا.
- استخدم سيناريو سعريًا متحفظًا. لا تضع ميزانيتك بناءً على أسعار السوق القصوى. استخدم متوسط السعر لآخر ثلاث سنوات، مطروحًا منه 10 بالمائة. إذا كانت الأرقام لا تزال مجدية، فلديك خطة قوية.
- راقب فخ الـ 80 بالمائة. نرى أن 80% من مزارعي الزهور يفقدون الأرباح بسبب ضعف الإزهار، أو أخطاء الري، أو القطع والتخزين غير الصحيحين. هذه الأمور يمكن التحكم بها، لكنها تتطلب تدريبًا. استثمر في المعرفة مقدمًا، مثل دورة زراعة نباتات الهدرانج للقطع، لتجنب الأخطاء المكلفة.
«بدأنا ننفق أقل ونكسب أكثر،» يقول عبد الله خادزيف، المدير العام لمجمع كانتيشيفسكي للبيوت الزجاجية، بعد تطبيق إدارة التدفق النقدي المنضبطة وتقنيات الزراعة السليمة.
تجنب الديون التي تخنق السنة الأولى
الديون ليست شرًا. لكن هيكل الديون الخاطئ يمكن أن يخنق عامك الأول. تجنب القروض قصيرة الأجل للأصول طويلة الأجل. لا تستخدم بطاقات الائتمان لتغطية النفقات التشغيلية. ولا تقترض أبدًا مقابل محاصيل مستقبلية لم تتجذر بعد.
- طابق شروط القرض مع عمر الأصل. قرض لمدة 10 سنوات لهيكل الدفيئة أمر جيد. قرض لمدة سنتين لنفس الهيكل سيسحق تدفقك النقدي الشهري. مدد السداد لأقصى حد ممكن.
- ابحث عن منح أو قروض ميسرة. تقدم العديد من برامج التنمية الزراعية تمويلًا مدعومًا لمشاريع البيوت المحمية لأول مرة. ابحث عن الخيارات المحلية قبل توقيع الشروط التجارية.
- قلل الضمانات الشخصية إلى الحد الأدنى. إذا فشلت الشركة، تريد الخروج دون إفلاس شخصي. نظّم الدين بحيث تكون الصوبة نفسها ضمانًا، وليس منزلك.
- ابنِ مخزونًا احتياطيًا لمواجهة زيادات أسعار الفائدة. إذا كنت تأخذ دينًا بسعر فائدة متغير، فاختبر تدفقاتك النقدية عند فائدة أعلى بنسبة 3%. إذا كانت لا تزال مجدية، فأنت في أمان.
ابنِ الانضباط قبل أن تبني الصوبة الزجاجية
أفضل وقت لحل مشاكل التدفق النقدي هو قبل أن تبدأ في الحفر. وهذا يعني كتابة خطة عمل مناسبة، وليس حلمًا على ظرف ظرف. تضمين عوائد واقعية واستثمارات مرحلية وتوقعات سعرية متحفظة. لدينا قالب دراسة الجدوى التجارية يرشدك خلال كل افتراض. وإذا كنت ترغب في إتقان جانب الزراعة، فإن الدورة الرائدة مع أرد فان كلافرين يمنحك الميزة التقنية لتحويل بيتك الزجاجي إلى آلة ربح يمكن التنبؤ بها.
ابدأ بالأرقام. ابنِ بانضباط. ودع الحصاد الأول يدفع ثمن الثاني. هكذا تمول دفيئة دون أن تخنق السنة الأولى.